Saldo de libre disponibilidad separado del crédito fiscal técnico
Buin ERP ayuda a distinguir el crédito fiscal de IVA que compensa débito del período, de retenciones, percepciones e IVA adicional de importación que pueden quedar como saldo de libre disponibilidad. El devengamiento mensual usa esa separación para generar un asiento contable claro.


Cuando todo el IVA se mezcla, el saldo fiscal se vuelve difícil de explicar
El Libro IVA puede mostrar crédito fiscal, percepciones, retenciones, IVA de importación y saldos anteriores. Si el sistema los suma sin separar su naturaleza, el asiento de devengamiento y el saldo arrastrado dejan de ser auditables.
Buin separa conceptos antes de cerrar el período
El cierre mensual toma los comprobantes por fecha contable, calcula débito y crédito fiscal, identifica saldos de libre disponibilidad y permite aplicar saldos anteriores contra el impuesto a pagar.
¿Tenés dudas? Escribinos por WhatsAppProblemas típicos cuando el libre disponibilidad se maneja a mano
Saldos que no cierran
El resumen de IVA dice una cosa, el asiento contable otra y el saldo que se arrastra al mes siguiente queda sin explicación.
Percepciones mezcladas con crédito fiscal
Retenciones, percepciones e IVA adicional se tratan como si fueran el mismo concepto que el crédito fiscal técnico.
Importaciones mal leídas
El IVA común, el IVA adicional y las percepciones del despacho terminan duplicados o imputados donde no corresponde.
El devengamiento aplica libre disponibilidad anterior
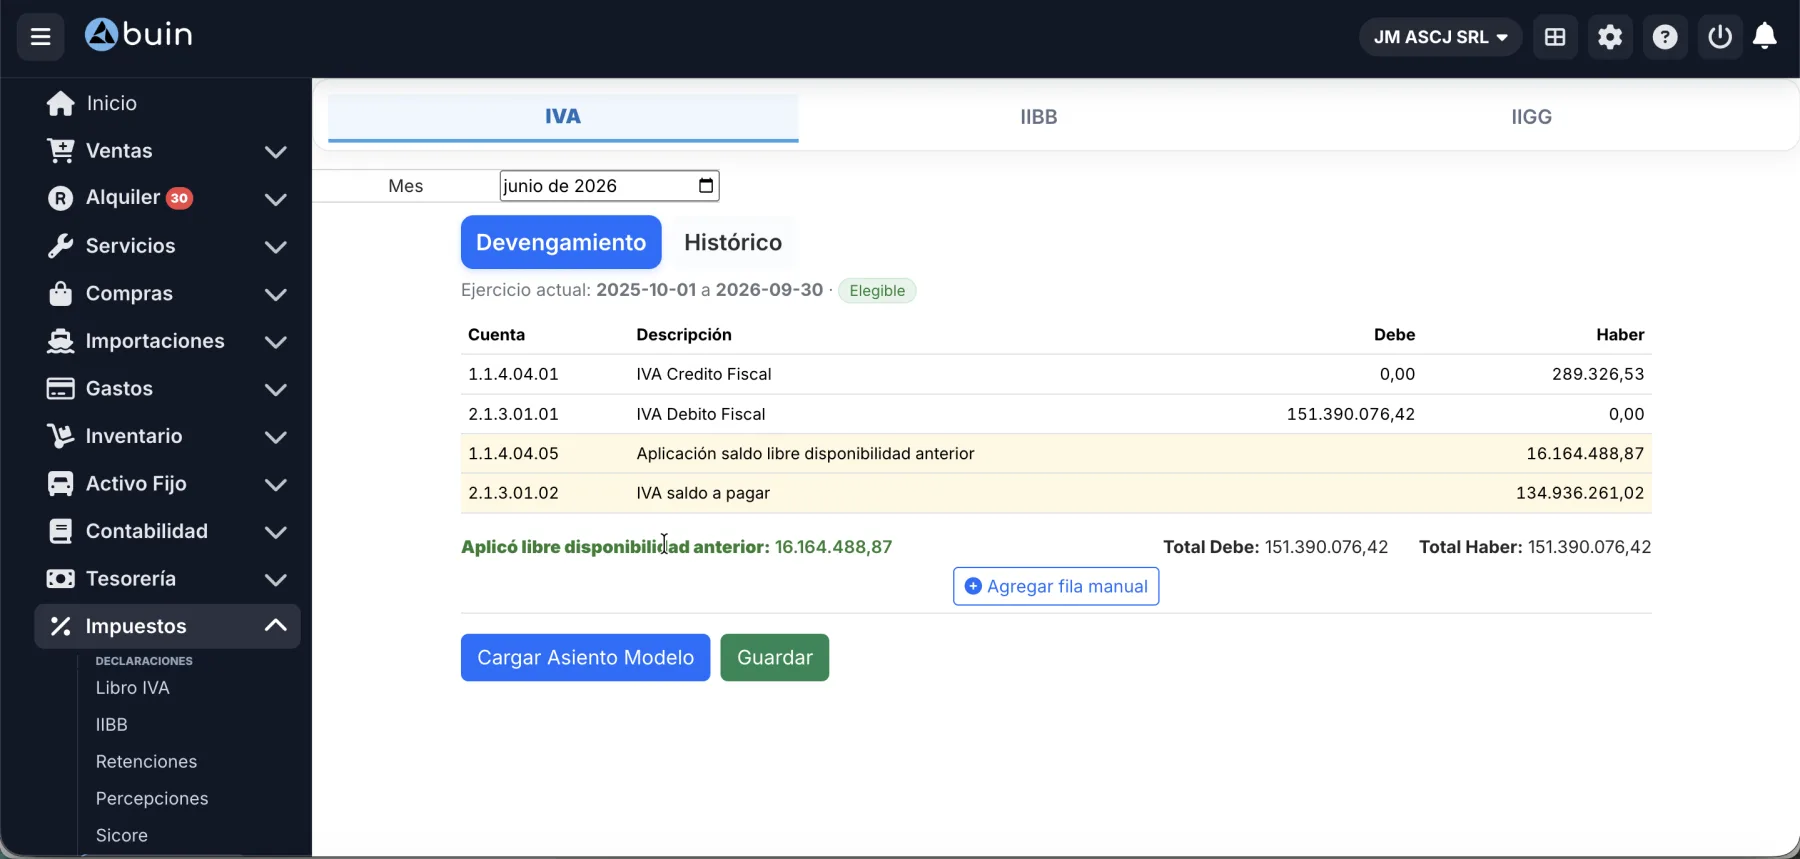
Buin muestra el asiento del período, separa la aplicación del saldo de libre disponibilidad anterior y deja el total debe/haber balanceado antes de guardar el cierre.
Qué contempla Buin para IVA libre disponibilidad
Una lectura fiscal conectada con ventas, compras, importaciones, Libro IVA y contabilidad.
Libro IVA por fecha contable
El período se calcula desde la fecha contable de los comprobantes, para que resumen y devengamiento miren la misma base.
Crédito fiscal técnico
IVA de compras y gastos identificado como crédito fiscal para compensar el débito fiscal del período.
Retenciones sufridas
Registro de retenciones de IVA aplicadas por clientes y acumuladas por período.
Percepciones sufridas
Percepciones cargadas en compras, gastos o importaciones para leer el saldo disponible sin mezclarlo con el IVA técnico.
IVA adicional de importación
Separación del IVA adicional del despacho para tratarlo como libre disponibilidad cuando corresponde.
Aplicación de saldos anteriores
El devengamiento permite aplicar saldo libre disponibilidad arrastrado contra el IVA a pagar del mes.
Asiento de devengamiento
Generación del asiento con cuentas de débito fiscal, crédito fiscal, libre disponibilidad y saldo a pagar o a favor.
Histórico de cierres
Consulta de períodos devengados, asiento asociado y trazabilidad para revisar el cierre.
Integrado con importaciones
Los conceptos fiscales del despacho se separan del costo de inventario y llegan al Libro IVA con su tratamiento correcto.
Pensado para responsables inscriptos en Argentina
En una pyme argentina, el saldo fiscal no es un único número: puede incluir crédito fiscal técnico, saldos a favor, retenciones, percepciones, IVA adicional de importación y saldos arrastrados. Buin lo modela dentro del ERP para que el contador pueda revisar sin reconstruir planillas.
- Débito y crédito fiscal del período
- Retenciones de IVA sufridas
- Percepciones de IVA sufridas
- IVA común de importación separado
- IVA adicional de importación separado
- Aplicación de libre disponibilidad anterior
- Devengamiento al último día del mes
- Asiento contable balanceado
- Histórico de cierres y saldos arrastrados
Por qué separar libre disponibilidad dentro del ERP
Cierres más explicables
El asiento de IVA se puede leer por concepto y no como una suma opaca de movimientos fiscales.
Menos duplicaciones
El IVA de importación y el adicional no se mezclan dos veces en crédito fiscal y libre disponibilidad.
Mejor control del saldo
Los saldos anteriores quedan visibles y se aplican contra el impuesto a pagar cuando corresponde.
Contabilidad conectada
El Libro IVA y el diario contable salen de la misma base de comprobantes.
Auditoría más simple
El histórico permite revisar qué período generó o consumió saldo de libre disponibilidad.
Ideal para empresas con retenciones, percepciones o importaciones
La separación de libre disponibilidad es especialmente útil para responsables inscriptos que sufren retenciones, cargan percepciones o nacionalizan mercadería.
Empresas con percepciones en compras
Compras y gastos que incluyen percepciones de IVA y necesitan seguimiento por período.
Importadores
Despachos con IVA común, IVA adicional y percepciones que deben leerse sin mezclar costo e impuesto.
Pymes con contador externo
El profesional recibe una lectura ordenada del cierre fiscal y del asiento contable.
Páginas relacionadas
El saldo de libre disponibilidad se entiende mejor conectado con impuestos, importaciones y contabilidad.
Preguntas frecuentes sobre IVA libre disponibilidad
¿Qué es el saldo de libre disponibilidad de IVA?
¿Buin separa crédito fiscal técnico y libre disponibilidad?
¿Las percepciones cargadas en una factura de compra aparecen en el saldo?
¿Qué pasa con el IVA de importación?
¿El devengamiento de IVA usa fecha contable?
¿Se puede aplicar saldo anterior?
¿Puedo probarlo antes de pagar?
Ordená el saldo de IVA desde el ERP
Crédito fiscal técnico, retenciones, percepciones, IVA adicional de importación y devengamiento contable en una misma lectura.